
La controversia por los combustibles vuelve a situar bajo examen la gestión del Gobierno dominicano en materia de precios, impuestos y gasto público. Según algunos expertos y analistas, congelar los precios cuando suben las cotizaciones internacionales no equivale a un subsidio al consumidor, sino a una transferencia a importadores que disminuye la recaudación neta efectiva; por eso, el debate coloca en primer plano la necesidad de revisar cómo se administra ese sacrificio fiscal y qué efecto real tiene para la población.
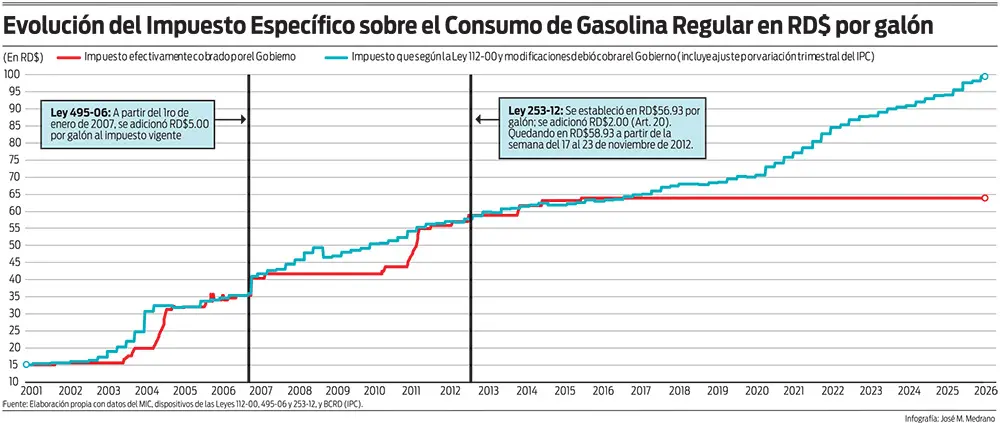
Esa lectura parte de la premisa de que el Gobierno aplica impuestos elevados sobre los combustibles y que, cuando decide no trasladar al consumidor el alza internacional, destina parte de esas recaudaciones a cubrir el aumento en el precio de paridad de importación. El texto, sin embargo, rechaza esa interpretación y sostiene que, en una economía de mercado y bajo un marco constitucional, el precio de un bien también incorpora los tributos aprobados por el Poder Legislativo y promulgados por el Poder Ejecutivo. En el caso dominicano, menciona el impuesto específico previsto en la Ley 112-00 de Hidrocarburos y el impuesto ad valorem aprobado en la Ley 557-05, luego elevado de 13% a 16% en la Ley 495-06.
Más allá de la definición técnica, el fondo del asunto abre una alerta institucional sobre la política de combustibles: si el Estado conserva una carga impositiva alta y al mismo tiempo presenta como alivio mecanismos que dependen de transferencias fiscales, el Congreso, la sociedad civil y los sectores de fiscalización quedan emplazados a exigir rendición de cuentas sobre el uso de esos recursos, el peso presupuestario de esa política y la distancia entre la narrativa oficial y el impacto efectivo sobre los precios que paga la ciudadanía.